配達を始めて5年目になりますが、今年からはじめて青色申告に取り組んでいます。
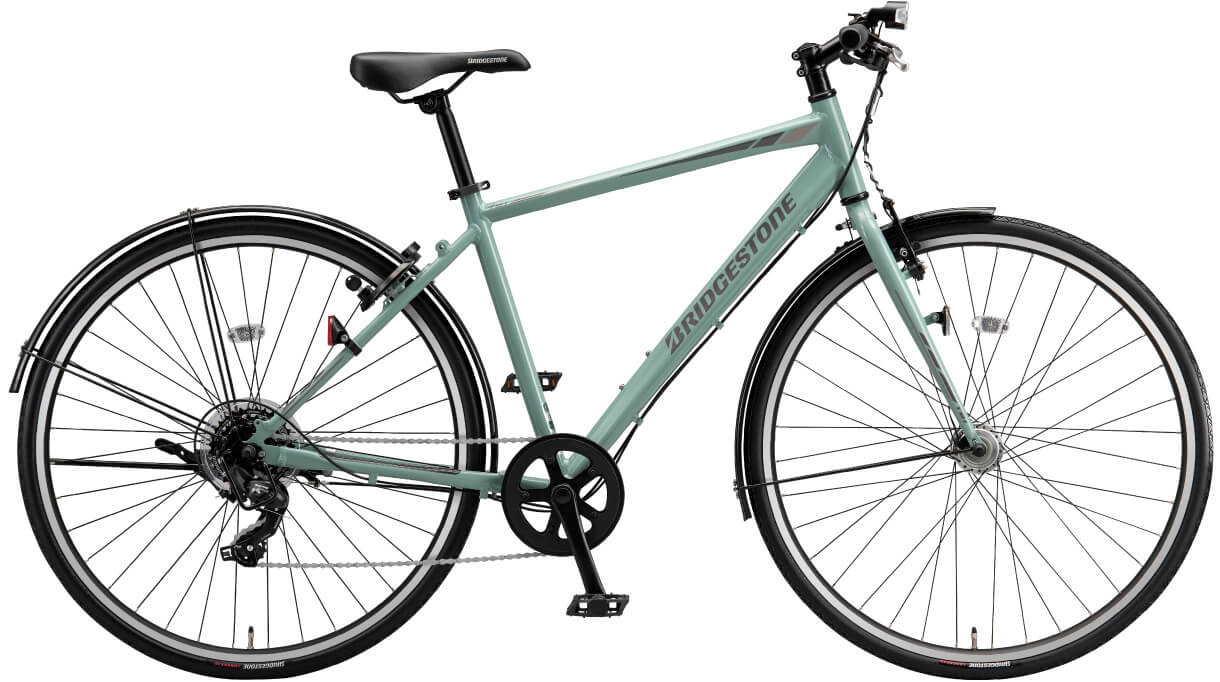
準備を進めるなかで、真っ先に調べたのが自転車のことでした。17万5千円の電動アシスト自転車を配達に使っているので、これが経費になるなら大きい、と思ったからです。
調べてみると、「配達用の自転車は経費になります」と書いてある記事はたくさん見つかりました。ただ、そのほとんどが購入した年の話をしていて、自分のように何年も前に買った自転車をどう扱うのかには触れていませんでした。
自分で計算してみて、正直かなり落ち込みました。同じ状況の方が多いと思うので、その過程をそのまま書きます。
まず、購入した年の扱い
自転車を経費にするとき、レシートの金額をそのまま計上できるとは限りません。取得価額によって処理が3つに分かれます。
10万円未満なら、消耗品費としてその年に全額を経費にできます。
10万円以上20万円未満なら、一括償却資産として3年で均等に償却する方法があります。
20万円以上になると、車両運搬具として固定資産に計上し、減価償却していきます。
そして青色申告をしている場合、30万円未満の資産には少額減価償却資産の特例が使えます。これを適用すれば、購入した年に全額を経費にできます。租税特別措置法第28条の2に定められた制度です。
この特例には適用期限があり、現行では令和8年3月31日までに取得したものが対象とされています。延長されることが多い制度ではありますが、購入を検討している方は最新の情報を確認してください。
自分のTB1eは17万5千円なので、購入した年に青色申告をしていれば、この特例で全額を一度に経費にできたことになります。
参考:国税庁 タックスアンサー No.2100「減価償却のあらまし」
問題は、自転車の耐用年数が2年しかないこと
ここが今回いちばん重要な点です。
国税庁の耐用年数表では、自転車は車両及び運搬具に分類され、耐用年数は2年と定められています。電動アシスト機能があるかどうかで変わるわけではありません。
つまり、税務上の自転車の寿命は2年です。
10万円未満なら耐用年数は関係ありませんが、それ以上の金額で買った自転車は、購入から2年で税務上の価値がほぼゼロになります。
自分の自転車は5年前に買ったものです。この時点で、経費として使える余地はほとんど残っていません。
事業を始める前に買っていた場合の計算
では、まったくゼロなのか。実は、ゼロではない計算方法があります。
プライベートで使っていたものを、あとから事業に使い始めた場合、非業務用資産の業務転用という扱いになります。取得価額から、事業に使っていなかった期間の減価分を差し引いた金額を、そこから償却していくという考え方です。
計算のルールはこうです。
事業に使っていなかった期間については、法定耐用年数を1.5倍した年数で計算します。償却方法は旧定額法で固定です。そして減価の額は、取得価額の95パーセントが限度になります。
自分の自転車で実際に計算してみます。
法定耐用年数2年を1.5倍すると3年。3年の旧定額法の償却率は0.333です。
175,000円 × 0.9 × 0.333 × 5年 = 262,237円
ところが、減価の額は取得価額の95パーセントが上限です。
175,000円 × 95% = 166,250円
つまり減価の額は166,250円で頭打ちになり、残る未償却残高はこうなります。
175,000円 − 166,250円 = 8,750円
17万5千円の自転車が、5年経つと8,750円になります。
取得価額のちょうど5パーセントです。
ここからさらに償却していくので、今年1年で経費にできるのは、この8,750円の一部だけということになります。
国税庁のサイトには、この計算の具体例も載っています。 No.2109 新築家屋等を非業務用から業務用に転用した場合の減価償却(計算例)
自分の場合はもう少し複雑だった
ここまでは「プライベートで買って、あとから事業に使い始めた」ケースの話です。
自分の場合は少し違います。5年前から配達に使っていたので、購入時点ですでに業務用でした。この場合、業務転用の計算がそのまま当てはまるのかどうか、自分で判断がつきませんでした。
過去に経費として計上していなかった分を、今年まとめて計上することはできません。 これは調べてはっきりしました。
そのうえで、自分のケースが最終的にどう扱われるのかは、まだ確認できていません。購入時点ですでに業務に使っていた資産の扱いは、調べた範囲では判断がつきませんでした。ここは税務署に確認したうえで、後日この記事に追記します。
税務署への電話相談は無料です。こういう個別の状況は、記事を読み比べるより聞いたほうが早いと思います。
これから始める人が損しないために
自分の失敗から言えることは、ひとつだけです。
配達を仕事にするつもりなら、自転車を買った年から処理を始めてください。
購入した年に青色申告をしていれば、30万円未満の少額減価償却資産の特例で、その年に全額を経費にできます。17万5千円なら17万5千円がまるごと経費です。
それを5年放置すると、8,750円になります。20分の1です。
自分は稼働を始めてから何年も、確定申告そのものと向き合ってきませんでした。その分の授業料だと思っています。
買い替えを考えている人へ
もし今、自転車の買い替えを検討しているなら、購入のタイミングを意識する価値があります。
青色申告をしていれば、30万円未満の自転車はその年に全額経費にできます。 年末に買っても、その年の経費として認められます。
逆に、まだ青色申告の承認を受けていないなら、先に承認申請を済ませてから買うほうが有利です。青色申告の承認申請には期限があるので、そこは早めに確認してください。
まとめ
配達用の自転車について、押さえておくべき点は3つです。
自転車の法定耐用年数は2年しかない。だから購入から時間が経つほど、経費にできる金額は急激に減ります。
青色申告なら30万円未満の自転車を購入年に全額経費にできる。この特例を使えるかどうかで、金額が桁違いに変わります。
過去に処理しなかった分を、あとからまとめて経費にすることはできない。だから買った年に手を打つしかありません。
この記事は自分の実践記録であり、税務相談ではありません。制度は改正されることもありますし、個別の事情によって扱いも変わります。実際の申告にあたっては国税庁の最新情報を確認するか、税務署または税理士にご相談ください。
次回は、自転車以外の経費、スマホ代や配達バッグの扱いについて書く予定です。公開したらこの記事からもリンクします。
コメント